A obrigação fiscal no e-commerce ganha impacto operacional quando um pedido aprovado precisa virar informação correta, documento válido e transporte autorizado. Um erro de endereço, município, valor ou cadastro pode travar a expedição, gerar retrabalho e atrasar a entrega, mesmo quando a venda ocorreu normalmente.
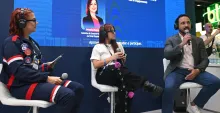
A relação entre fiscal e operação foi um dos temas da palestra “Da obrigação fiscal ao impacto operacional: o que muda na prática para quem vende online”, apresentada na Sala de Conteúdo da Total Express por Deborah Cardenas Lima, Head Contábil e Fiscal da empresa, e Leandro Canarim, sócio da Castro Barros Advogados.
A conversa mostra como dados fiscais consistentes fazem parte da rotina de qualquer e-commerce que precisa enviar pedidos com regularidade.
Resumo: A obrigação fiscal no e-commerce acompanha o pedido da venda à entrega e depende de dados corretos, documentos válidos e integração entre fiscal, tecnologia e logística. Em 2026, a reforma tributária amplia o peso dessas informações, enquanto erros de cadastro, município ou integração podem gerar rejeições e atrasos. Revisar sistemas, testar fluxos e definir responsabilidades ajuda a reduzir riscos antes que a falha chegue à expedição.
Obrigação fiscal não é só “assunto do contador”
A obrigação fiscal envolve o pagamento dos tributos devidos e uma série de deveres que acompanham a operação da empresa. Em um e-commerce, entram nessa rotina emissão de documentos fiscais, escrituração, declarações e manutenção de informações corretas perante os órgãos fiscais.
O tema alcança áreas que nem sempre são vistas como fiscais. Cadastro de produtos, vendas, financeiro, estoque, tecnologia e expedição produzem dados que serão usados mais adiante.
Esse foi um dos fios condutores da conversa na Total Express: documentos fiscais ganharam peso na operação porque afetam crédito, fluxo de caixa e a própria continuidade do transporte. Quando uma informação nasce errada, o problema pode aparecer bem depois, já na autorização de um documento ou na saída da carga.
Quais obrigações fiscais fazem parte da rotina de um e-commerce?
As obrigações fiscais de um e-commerce acompanham a venda desde o registro da operação até a apuração dos tributos e a guarda dos documentos. O conjunto varia conforme regime tributário, produtos comercializados, estados envolvidos e características da empresa.
Entre os principais pontos de atenção estão:
- Emissão de nota fiscal: documenta a venda com dados de produto, cliente, valores e tributação.
- Pagamento de tributos: segue as regras do regime tributário adotado pela empresa.
- Obrigações acessórias: informam ao Fisco movimentações e dados exigidos em cada enquadramento.
- Escrituração fiscal: registra documentos de entrada e saída e apoia a apuração.
- Conciliação entre vendas, recebimentos e notas: ajuda a identificar diferenças entre pedido, pagamento e faturamento.
- Regularidade cadastral: exige atenção a CNPJ, Inscrição Estadual, CNAE, endereço e demais registros.
- Documentos de transporte: precisam estar coerentes com a operação quando forem exigidos.
- Vendas interestaduais: podem envolver regras específicas conforme origem, destino, produto e comprador.
- Devoluções: também exigem registro compatível com a movimentação realizada.
- Armazenamento de documentos fiscais: deve seguir os prazos e exigências aplicáveis.
📄 Leia também: Documentos para transporte de carga: os 12 principais
O que muda quando a venda vira transporte?
Quando a venda vira transporte, as informações do pedido precisam sustentar os documentos que autorizam a circulação da mercadoria. Para o consumidor, a jornada parece curta (compra, pagamento e entrega), mas a operação depende da continuidade dos dados entre venda, faturamento e logística.
Leandro Canarins sintetizou essa passagem durante a palestra:
“O pedido precisa virar informação correta. A informação precisa virar documento válido. E o documento precisa permitir que o veículo saia, circule e entregue.”
Com esse encadeamento, um erro pequeno pode ganhar impacto operacional. Código, município ou valor incorreto podem provocar rejeição de documento e, em operações de alto volume, repetir-se em muitas emissões antes que o padrão seja percebido.
Quais erros fiscais podem atrasar a operação?
Erros fiscais que podem atrasar a operação incluem dados cadastrais incorretos, nota fiscal ausente ou divergente, classificação fiscal inadequada, falhas de integração e rejeições em documentos de transporte. Também entram nessa lista endereço incompleto, município incorreto, CPF ou CNPJ inconsistente, erro de valor e cadastro desatualizado.
No e-commerce, o risco cresce com a escala. Um parâmetro incorreto pode se reproduzir em centenas ou milhares de emissões em uma operação fracionada. Controles no cadastro mestre, nas regras do ERP, nos testes de autorização e nos alertas de exceção ajudam a encontrar a origem da falha antes que ela alcance mais pedidos.
Devoluções também precisam de documentação compatível com o retorno, tema que ganha uma etapa própria mais adiante.
Como a reforma tributária afeta a operação de e-commerce?
A reforma tributária afeta o e-commerce porque altera a tributação sobre o consumo e amplia a importância das informações usadas nos documentos eletrônicos. CBS e IBS trazem novos campos e validações, enquanto cadastro, destino e integração entre sistemas ganham peso na apuração.
Um dos pontos mais relevantes para quem vende online é o destino. No transporte de cargas, o município também assume função tributária; se estiver incorreto, a falha pode alcançar tanto a entrega quanto a distribuição dos tributos.
A mudança chega ainda aos documentos de transporte. O CT-e incorpora informações ligadas a IBS e CBS, e inconsistências podem produzir efeito imediato na autorização, no crédito e na operação. O desafio está em adaptar processos enquanto regras antigas e novas convivem durante a transição.
Por que 2026 deve ser usado como ano de teste?
2026 deve ser usado como ano de teste porque oferece espaço para revisar sistemas, cadastros e integrações antes das próximas etapas da transição tributária. O impacto financeiro direto pode ser limitado neste momento, mas o efeito operacional das novas validações já merece atenção.
Débora Cárdenas resumiu o alerta:
“O ano de 2026 é um ano de teste. E é o ano que a gente tem que aproveitar a oportunidade de testar de fato. Onde a gente tem um tempo de correção e, vamos dizer assim, uma economia tanto financeira quanto de tempo.”
Portanto, a recomendação é usar esse período para testar emissão fiscal, rejeições, devoluções e comunicação entre sistemas. Deixar ajustes para perto dos prazos aumenta a dependência de suporte e o risco de descobrir uma falha quando a operação já está sob pressão.
O que é qualidade de dado fiscal?
Qualidade de dado fiscal é a consistência das informações usadas para emitir documentos, calcular tributos e registrar uma operação. No e-commerce, significa preservar dados corretos de produtos, clientes, empresa e destino desde o cadastro até os sistemas fiscais e logísticos.
A ideia central apresentada na palestra é que a apuração começa no dado. À medida que as validações usam informações estruturadas desde a origem, diminui a margem para corrigir uma inconsistência depois. Um erro pode gerar rejeição, comprometer crédito ou se espalhar por várias emissões.
Qualidade fiscal começa no cuidado com a informação desde a origem, antes que uma inconsistência chegue aos documentos.
Quais áreas precisam conversar para evitar falhas fiscais?
Fiscal, contabilidade, tecnologia, e-commerce, financeiro, estoque, logística e atendimento precisam compartilhar informações e responsabilidades. Um dos riscos destacados no evento foi a ausência de um responsável pelo fluxo completo: cada área cuida de sua etapa, mas ninguém acompanha o processo de ponta a ponta.
Fiscal e contabilidade
Fiscal e contabilidade acompanham enquadramento tributário, escrituração, obrigações acessórias e documentos emitidos pela empresa. Também ajudam a traduzir regras tributárias em orientações que outras áreas consigam aplicar no dia a dia. Para isso, precisam receber dados corretos sobre vendas, devoluções, pagamentos e movimentações de mercadorias.
Tecnologia e ERP
Tecnologia e ERP sustentam boa parte da troca de informações entre loja virtual, emissão fiscal, financeiro e logística. Essa área precisa garantir que integrações preservem os dados e que regras configuradas nos sistemas estejam alinhadas às exigências fiscais. Também participa dos testes de autorização e do tratamento de rejeições.
E-commerce e marketplace
E-commerce e marketplaces concentram informações que nascem no momento da venda, como dados do cliente, produtos, valores e condições da transação. Esses registros alimentam sistemas posteriores, por isso erros nessa origem podem avançar até o faturamento e o transporte. Integrações e regras de cadastro precisam ser acompanhadas com atenção.
Financeiro
O financeiro conecta venda, recebimento e conciliação. A área ajuda a conferir se valores pagos, pedidos registrados e notas emitidas correspondem entre si, identificando diferenças antes que elas cheguem à escrituração ou à apuração. Com novas formas de integração entre documento e pagamento, essa proximidade tende a ganhar ainda mais importância.
Estoque e expedição
Estoque e expedição verificam se o que está saindo fisicamente corresponde ao pedido e à documentação gerada. Produto, quantidade e identificação da mercadoria precisam estar coerentes antes da coleta. Quando há divergência nessa etapa, a correção deve acontecer antes que o pedido avance para o transporte.
Logística e transporte
Logística e transporte dependem das informações recebidas para organizar coleta, expedição e circulação da carga. Dados de destinatário, endereço, município, valores e documentos precisam chegar de forma compatível com o pedido. O acompanhamento de rejeições e exceções também ajuda a evitar que uma inconsistência seja descoberta somente na saída da mercadoria.
Atendimento e pós-venda
O atendimento participa do fluxo sempre que há cancelamentos, trocas ou devoluções. Essas ocorrências podem gerar movimentações fiscais, logísticas e de estoque, por isso precisam ser registradas com informações suficientes para as demais áreas. No pós-venda, um chamado bem documentado facilita o tratamento correto do retorno da mercadoria.
Obrigações fiscais e devoluções: por que a logística reversa merece atenção?
A logística reversa merece atenção fiscal porque o retorno da mercadoria também precisa estar documentado. Quando o consumidor devolve um produto, a operação deve garantir o transporte até a empresa e registrar a entrada com base no item efetivamente recebido.
A declaração de conteúdo apareceu na palestra justamente nesse contexto. Em operações de reversa, ela pode acompanhar a mercadoria da coleta no consumidor até a entrada no estabelecimento quando for cabível. Depois do recebimento, a empresa faz a inspeção física e registra a entrada conforme o que realmente retornou.
Esse fluxo evita que a devolução seja tratada apenas como uma solicitação de atendimento. Ela também precisa conversar com estoque, fiscal e transporte.
Como preparar a loja online para reduzir riscos fiscais?
Reduzir riscos fiscais exige revisar dados, integrações e responsabilidades antes que uma inconsistência alcance a expedição. O foco deve estar nos pontos em que o erro pode nascer, repetir-se ou bloquear a operação.
Revise cadastros de produtos
Classificação fiscal, descrição, origem e parametrizações usadas pelo ERP precisam permanecer coerentes com os produtos comercializados. Um parâmetro incorreto pode se repetir em muitas vendas antes de ser percebido. Por isso, a revisão deve fazer parte da rotina de atualização do catálogo.
Confira CNAE e regime tributário com o contador
CNAE e regime tributário influenciam obrigações, apuração e regras aplicáveis à empresa. A conferência com a contabilidade ajuda a identificar mudanças no enquadramento ou configurações que precisam ser revistas. O sistema também deve refletir corretamente essas definições.
Mantenha dados de clientes atualizados
CPF ou CNPJ, endereço e município precisam chegar completos aos sistemas envolvidos na venda e no envio. Informações antigas ou preenchidas incorretamente podem provocar divergências mais adiante. Com o destino ganhando peso tributário, o município exige atenção especial.
Integre loja, ERP, emissão fiscal e logística
Os sistemas precisam compartilhar a mesma base de informações ao longo do pedido. Quando um dado é alterado ou perdido entre plataformas, a inconsistência pode aparecer apenas na emissão fiscal ou na expedição. Integrações bem configuradas reduzem esse tipo de ruptura.
Teste a emissão de documentos antes de períodos de pico
Testes ajudam a encontrar campos incorretos, regras mal configuradas e falhas de integração antes que o volume de pedidos aumente. O ideal é simular também rejeições e exceções. Assim, a equipe consegue ajustar o fluxo sem depender de correções durante momentos de maior demanda.
Revise regras de devolução
A devolução precisa ter um fluxo definido desde a solicitação do consumidor até a entrada da mercadoria. A empresa deve saber quais informações acompanham o retorno e como ocorre a conferência física. Também é importante estabelecer quando o registro fiscal será realizado.
Mapeie quem é responsável por cada etapa
Cada etapa precisa ter um responsável claro, principalmente nos pontos em que diferentes áreas se encontram. Sem essa definição, uma divergência pode ficar circulando entre equipes sem solução. O mapeamento também facilita a tomada de decisão diante de rejeições ou exceções.
Acompanhe rejeições fiscais
Rejeições não devem ser tratadas apenas como ocorrências isoladas. Quando o mesmo motivo aparece várias vezes, pode haver um problema no cadastro, no ERP ou na integração entre sistemas. Registrar e acompanhar esses padrões ajuda a corrigir a origem da falha.
Documente exceções
Situações fora do fluxo comum também precisam ter regras registradas. A documentação orienta a equipe quando surge uma divergência, rejeição ou operação que exige tratamento específico. Com critérios definidos previamente, diminui a dependência de decisões improvisadas.
Treine a equipe de expedição e atendimento
Expedição e atendimento lidam com situações que podem ter reflexos fiscais, como divergências no pedido, cancelamentos e devoluções. As equipes precisam reconhecer quando o caso exige apoio de outra área. Também devem saber quais informações precisam ser preservadas durante o atendimento.
Alinhe regras com marketplaces e plataformas de pagamento
Marketplaces e plataformas de pagamento participam da troca de informações da venda e podem alimentar outros sistemas da operação. Por isso, responsabilidades, integrações e regras precisam estar bem definidas. Dados de pedido, pagamento e documentação devem permanecer coerentes entre as plataformas.
Como a escolha do parceiro logístico entra nessa conversa?
A escolha do parceiro logístico entra na gestão do risco fiscal porque o transporte depende de informações e documentos gerados em outras etapas. Para o e-commerce, importa avaliar integração com sistemas, tratamento de rejeições, rastreabilidade, devoluções e capacidade de lidar com alto volume de pedidos.
Também é importante entender como o parceiro trata exceções, adapta integrações e responde a mudanças documentais ou regulatórias antes que elas afetem a expedição.
Venda online com mais controle operacional com a Total Express
Uma operação de e-commerce com mais controle depende de informações consistentes do pedido até a entrega. A Total Express trabalha com integrações para plataformas de e-commerce, recursos de rastreamento e soluções de logística reversa que apoiam diferentes etapas desse fluxo.
Ao preparar processos fiscais, revisar cadastros e conectar venda, expedição e transporte, a loja reduz pontos de ruptura entre faturamento e entrega. Para entender como a Total Express pode apoiar a logística da sua operação, fale com um especialista e conheça as opções de transporte nacional.
Perguntas frequentes sobre obrigação fiscal no e-commerce
A declaração de conteúdo substitui a nota fiscal em uma venda online?
A Declaração de Conteúdo Eletrônica (DCE) não substitui a nota fiscal quando a legislação exige esse documento. Ela atende remessas em que há dispensa de nota, como determinadas operações feitas por pessoas físicas ou não contribuintes. Por isso, a DCE não regulariza uma venda que deveria ter sido faturada normalmente nem permite usar a declaração como alternativa à emissão fiscal obrigatória.
Qual é a diferença entre DCE e DASI?
A DCE é o arquivo eletrônico autorizado pela administração tributária para documentar determinadas remessas sem nota fiscal. Já a DASI é sua representação auxiliar, que acompanha fisicamente a mercadoria durante o transporte. Ela traz informações como chave de acesso, protocolo e código de consulta e deve ficar visível na embalagem para identificação pelo destinatário e pelo transportador.
Por que um município incorreto pode gerar problemas fiscais e logísticos?
O município influencia tanto a execução da entrega quanto o tratamento tributário da operação. Com a reforma, o destino ganha relevância na tributação do transporte, o que torna esse dado ainda mais sensível. Um município cadastrado incorretamente pode gerar divergências nos documentos, afetar a distribuição tributária e exigir correções antes que a mercadoria consiga seguir normalmente pela operação.
Como identificar se uma rejeição fiscal é um erro isolado ou um problema do sistema?
Rejeições recorrentes com o mesmo motivo podem indicar uma falha no cadastro mestre, nas regras do ERP ou na integração entre sistemas. Em operações de alto volume, um parâmetro incorreto pode se repetir em centenas ou milhares de emissões. Por isso, além de corrigir o documento rejeitado, é importante acompanhar padrões e verificar a origem do erro antes que ele alcance novos pedidos.
créditos da imagem: Adobe Stock