O faturamento da sua loja cresce, mas você ainda não consegue identificar quanto sobra das vendas? Acompanhar o custo da mercadoria vendida (CMV) ajuda a esclarecer parte dessa conta. Afinal, antes de avaliar o lucro do negócio, é preciso saber quanto custaram os produtos que os clientes compraram.
Com esse valor em mãos, você entende quanto da receita está comprometido com as mercadorias e consegue revisar os preços com mais segurança. Também ganha uma referência para negociar as próximas compras e planejar a reposição do estoque sem comprometer a margem da loja. Esse cuidado faz diferença para que o crescimento das vendas venha acompanhado de um resultado financeiro melhor.
Em resumo: O custo de mercadoria vendida (CMV) mostra quanto custaram os produtos vendidos no período e é calculado pela fórmula: estoque inicial + compras líquidas − estoque final. Ao descontar o CMV da receita líquida, você encontra o lucro bruto, que ainda precisa cobrir as demais despesas da loja. Por essa razão, acompanhar o indicador ajuda a revisar compras e preços, mas a análise da margem também deve considerar gastos como o frete de entrega ao consumidor.
O que é CMV (Custo da Mercadoria Vendida)?
O CMV é o valor que a loja gastou para adquirir as mercadorias vendidas em determinado período. Ele reúne os custos de aquisição desses produtos e permite identificar quanto da receita das vendas foi consumido por eles, antes de descontar as demais despesas do negócio.
Imagine que sua loja tenha comprado 100 camisetas e vendido 60 durante o mês. O CMV considera o custo das 60 unidades vendidas. As outras 40 continuam no estoque, pois ainda estão disponíveis para venda.
Essa diferença ajuda a entender por que o total pago aos fornecedores no mês pode ser diferente do CMV. Parte das compras pode permanecer nas prateleiras, enquanto produtos adquiridos em meses anteriores são vendidos agora.
📦 Quer melhorar o controle das mercadorias da sua loja? Entenda como organizar a gestão de estoque para evitar faltas e excessos. 👈
Para que serve o CMV na gestão de vendas?
O CMV ajuda você a entender quanto da receita fica comprometido com os produtos vendidos e quanto resta para cobrir as demais despesas. Quando acompanhado junto aos dados de vendas e estoque, ele orienta decisões que vão da negociação com fornecedores aos descontos oferecidos na loja.
Identificar o custo das mercadorias comercializadas
Olhar apenas para os pagamentos aos fornecedores pode confundir a análise do mês. Uma compra grande para abastecer a loja, por exemplo, inclui produtos que ainda serão vendidos nas próximas semanas. O CMV separa o custo das mercadorias comercializadas naquele período. Com esse recorte, você compara a receita das vendas com o custo dos produtos que geraram esse faturamento.
Calcular o lucro bruto das vendas
Quanto sobra depois de descontar o custo dos produtos? Para encontrar o lucro bruto, basta subtrair o CMV da receita líquida de vendas. Esse resultado ainda precisa pagar despesas como aluguel, comissões e frete de entrega. Portanto, mesmo que o lucro bruto pareça confortável, é preciso acompanhar as deduções seguintes antes de avaliar quanto a loja realmente ganhou.
Apoiar a precificação dos produtos
Antes de colocar um produto em promoção, você precisa saber até onde pode reduzir o preço. O custo da mercadoria é uma das referências para definir esse limite, junto às despesas da venda e à margem desejada. Se o fornecedor reajustou o valor da última reposição, repetir o desconto de uma campanha anterior pode comprometer o retorno esperado.
Avaliar a rentabilidade de diferentes itens
O campeão de vendas merece atenção, mas os pedidos frequentes não garantem uma boa margem. Um item pode movimentar bastante o faturamento e deixar pouco dinheiro para a operação.
Ao relacionar o CMV de cada produto à sua receita líquida, você identifica essas diferenças. Essa comparação ajuda a escolher quais itens destacar nas campanhas, considerando também o volume vendido e as despesas de cada venda.
Planejar compras e reposição de estoque
O histórico do CMV dá uma referência de quanto custaram as mercadorias vendidas. Para planejar a próxima compra, porém, você precisa cruzar esse valor com o estoque disponível, a demanda prevista e os preços atuais dos fornecedores.
Assim, o orçamento de reposição acompanha a necessidade da loja. Uma semana de vendas acima do normal, por exemplo, merece ser analisada antes de justificar um pedido maior ao fornecedor.
Identificar aumentos nos custos de aquisição
Se o CMV subiu, o primeiro passo é investigar o motivo. Você vendeu mais unidades? Os clientes compraram produtos de maior custo? Ou houve reajuste na aquisição? Acompanhar o custo por unidade ajuda a distinguir essas situações. Quando o aumento vem do fornecedor, você tem uma base concreta para negociar condições ou avaliar alternativas que preservem a qualidade dos produtos.
Acompanhar o desempenho financeiro do negócio
Ao comparar o CMV com a receita líquida mês a mês, você percebe se o custo das mercadorias está consumindo uma parcela maior das vendas. Essa mudança merece atenção mesmo quando o faturamento cresce, porque pode reduzir o valor disponível para pagar as contas.
Com esse acompanhamento, fica mais fácil identificar quando rever os preços ou o planejamento de compras, antes que a margem fique apertada.
Como calcular o custo da mercadoria vendida?
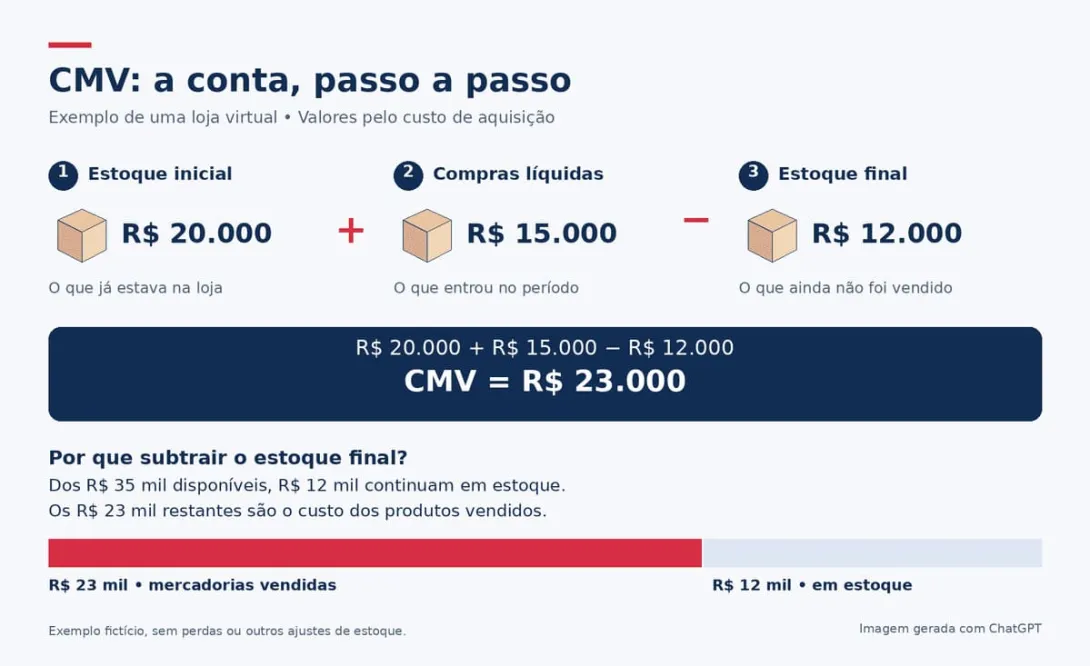
Para calcular o custo de mercadoria vendida, some o valor do estoque inicial às compras líquidas do período e subtraia o estoque final. Todos os valores devem considerar o custo de aquisição dos produtos, e não o preço cobrado do consumidor.
A fórmula é:
CMV = Estoque Inicial + Compras Líquidas – Estoque Final
Antes de fazer a conta, escolha o período que deseja analisar. Se a apuração for mensal, os três componentes precisam corresponder ao mesmo mês:
- Estoque inicial: valor das mercadorias disponíveis no começo do período.
- Compras líquidas: valor das aquisições, descontadas as devoluções de compras, os abatimentos e os descontos comerciais, com os custos de aquisição aplicáveis.
- Estoque final: valor das mercadorias que permaneceram no estoque ao encerrar o período.
Um controle atualizado das entradas e saídas faz diferença aqui. Se houver perdas ou divergências no inventário, elas precisam ser identificadas e tratadas para não distorcer a apuração.
Exemplo de cálculo do CMV em uma loja online
Imagine uma loja virtual de acessórios com os seguintes valores fictícios em setembro:
Considerando que não houve perdas nem outros ajustes de estoque, a conta fica:
CMV = R$ 20.000 + R$ 15.000 – R$ 12.000 = R$ 23.000
Se a receita líquida de vendas foi de R$ 40.000, o lucro bruto será de R$ 17.000, resultado da subtração do CMV.
Portanto, dos R$ 40.000 vendidos, R$ 23.000 correspondem ao custo das mercadorias comercializadas. Os R$ 17.000 restantes ainda precisam cobrir as demais despesas da operação, incluindo os custos de entrega assumidos pela loja.
Quais custos entram no CMV?
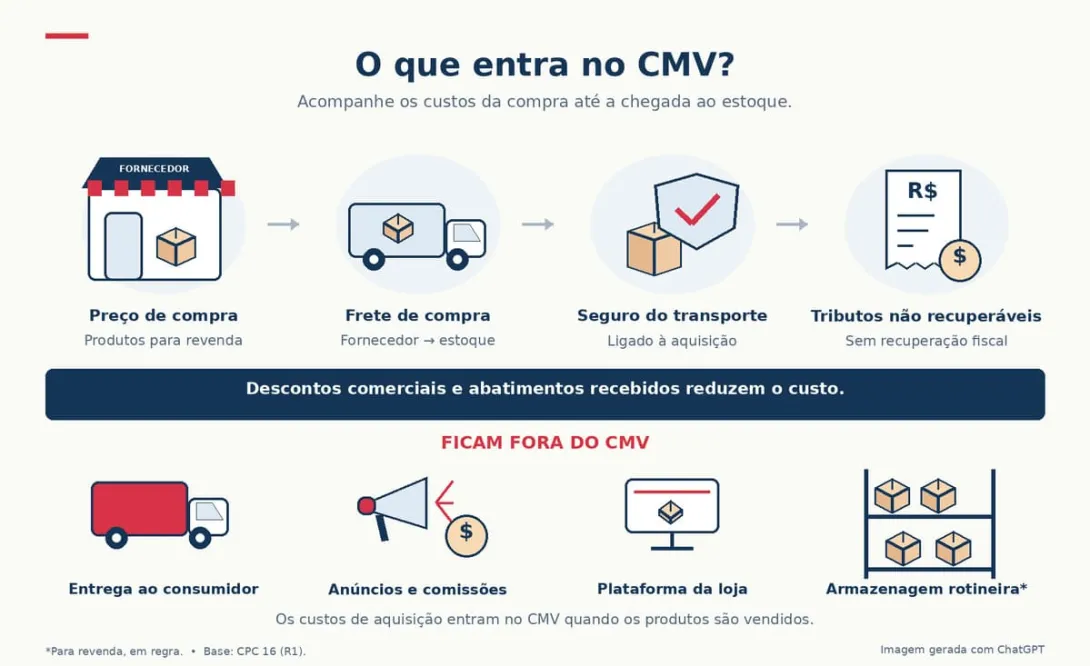
No comércio, o CMV inclui o preço de compra dos produtos vendidos e os gastos diretamente atribuíveis à sua aquisição. Entre eles estão frete de compra, seguro do transporte e tributos não recuperáveis. Já os descontos comerciais e abatimentos recebidos reduzem esse custo.
O frete merece atenção porque seu tratamento muda conforme a finalidade. Quando você paga pelo transporte das mercadorias do fornecedor até o estoque, esse valor pode compor o custo de aquisição. Ele será reconhecido no CMV à medida que os produtos forem vendidos.
A entrega ao consumidor tem outra função: atender ao pedido feito na loja. Por essa razão, o frete dessa etapa é uma despesa de venda e deve ser analisado separadamente, mesmo quando a empresa assume todo o valor.
Também ficam fora do CMV despesas como anúncios, comissões de vendedores e manutenção da plataforma da loja. Os gastos rotineiros de armazenagem de mercadorias para revenda, em regra, não integram o custo do estoque.
Separar esses valores ajuda você a identificar de onde vem uma redução na margem: da compra dos produtos ou das despesas necessárias para vender e entregar cada pedido.
Qual é o percentual ideal de CMV?
Não existe um percentual ideal de CMV para todas as lojas. A referência depende do segmento, da combinação de produtos vendidos e da margem necessária para cobrir as demais despesas. Por essa razão, adotar o índice de outra empresa como meta pode levar a decisões inadequadas para o seu negócio.
Para calcular o percentual da sua operação, use a receita líquida de vendas do mesmo período:
CMV (%) = (CMV ÷ Receita líquida de vendas) × 100
Retomando o exemplo da loja de acessórios, temos:
CMV (%) = (R$ 23.000 ÷ R$ 40.000) × 100 = 57,5%
Nesse caso, o custo das mercadorias consumiu 57,5% da receita líquida, enquanto a margem bruta ficou em 42,5%. É dessa parcela restante que sairão os recursos para pagar as outras despesas e gerar lucro.
Para avaliar se o resultado é adequado, você precisa olhar para as contas da loja. Se as despesas consumirem toda a margem bruta, haverá pouco espaço para oferecer descontos ou absorver imprevistos. Acompanhar essa relação ao longo dos meses ajuda a definir uma meta compatível com a sua operação.
Como reduzir o CMV sem comprometer a qualidade dos produtos?
Para reduzir o CMV sem prejudicar a qualidade, você precisa buscar melhores condições de compra e ajustar as reposições à demanda da loja. O cuidado começa antes de fechar o pedido com o fornecedor, porque um desconto pode perder a vantagem se vier acompanhado de mercadorias que demoram a vender.
Negocie melhores condições com fornecedores
Se você compra com frequência de um fornecedor, use esse histórico na negociação. A regularidade dos pedidos pode abrir espaço para um desconto, mesmo que a loja não consiga adquirir grandes volumes de uma vez. Mas compare as propostas pelo custo total da aquisição. Quando o preço unitário cai e o frete aumenta, por exemplo, a economia pode desaparecer antes de o produto chegar ao estoque.
Planeje as compras de acordo com a demanda
Antes de repetir o pedido do mês anterior, confira o que sustentou aquelas vendas. Houve uma promoção? A procura aumentou por causa de uma data comemorativa? Sem considerar esse contexto, você corre o risco de comprar para uma demanda que já passou.
Ao ajustar as quantidades e considerar o prazo de reposição, também reduz as compras de última hora, quando sobra pouco tempo para negociar.
Evite excesso de produtos parados no estoque
Um fornecedor oferece desconto para você dobrar o pedido. A condição parece boa, mas a loja conseguirá vender esse volume antes de precisar do dinheiro para outras compras?
Essa avaliação evita que a economia na aquisição resulte em estoque parado. Embora os itens ainda não vendidos não componham o CMV, a demora na saída pode exigir descontos que diminuem a margem. Por essa razão, acompanhe o tempo de permanência dos produtos antes de autorizar novas reposições.
⏸️ Os produtos estão demorando a sair? Entenda como identificar o estoque parado e estimular as vendas sem comprometer sua margem. 🔄
Reduza perdas, avarias e desperdícios
O cuidado com as mercadorias começa no recebimento. Se a equipe identifica uma avaria na chegada, consegue registrar o problema e acionar o fornecedor para buscar uma solução.
Depois, a atenção deve continuar no armazenamento e no manuseio, principalmente com itens frágeis ou com prazo de validade. Quando houver perdas, registre-as separadamente para investigar a causa e dar o tratamento contábil adequado, sem confundi-las com saídas por venda.
Acompanhe os custos dos produtos de maior giro
Os produtos que mais saem merecem uma conferência a cada reposição. Como são vendidos em maior quantidade, pequenos aumentos no custo unitário se acumulam e podem reduzir a margem sem chamar atenção de imediato. Se você identifica essa mudança cedo, tem mais tempo para negociar a próxima compra ou avaliar outro fornecedor que mantenha o padrão de qualidade.
Revise a precificação quando os custos mudarem
Nem sempre a negociação será suficiente para absorver um reajuste. Nesse caso, recalcule a margem do produto antes de manter o preço ou repetir uma promoção antiga. Alterar o preço de venda não reduz o custo de aquisição, mas pode preservar o resultado da loja. Se houver pouco espaço para aumentar o valor cobrado, comece pela revisão dos descontos, considerando também como essa mudança pode afetar a procura.
Como os custos de entrega afetam a rentabilidade das vendas?
Os custos de entrega reduzem o valor que sobra de cada pedido quando são assumidos pela loja. Embora o frete ao consumidor não componha diretamente o custo de mercadoria vendida, ele precisa entrar na análise da rentabilidade, junto às demais despesas necessárias para concluir a venda.
Ao oferecer frete grátis, por exemplo, você assume integralmente esse gasto. Já quando o cliente paga apenas parte do transporte, a diferença funciona como um subsídio da loja. Em ambos os casos, a margem precisa comportar o valor, mesmo que a campanha aumente o número de pedidos.
A conta também deve considerar embalagem e preparação do envio, além de possíveis despesas com devoluções e reenvios. Se esses gastos ficam fora da análise, um produto com boa margem bruta pode trazer um retorno menor do que você esperava.
Por essa razão, a escolha do parceiro de transporte merece atenção tanto ao preço quanto às condições do serviço. Avalie a cobertura nas regiões atendidas pela loja, os prazos e os recursos para acompanhar as encomendas. Com essas informações, você consegue comparar propostas de acordo com as necessidades da operação.
A Total Express oferece soluções de transporte nacional para lojas virtuais, com rastreamento de encomendas e opções de logística reversa. Para avaliar quais serviços se ajustam ao seu negócio e planejar os custos de entrega, fale com um especialista da Total Express.
Perguntas frequentes sobre CMV
Qual é a diferença entre CMV e CPV?
O CMV corresponde ao custo das mercadorias compradas para revenda, enquanto o CPV representa o custo dos produtos fabricados pela própria empresa e vendidos no período. Se sua loja compra camisetas prontas, por exemplo, apura o CMV. Já uma confecção que produz as peças apura o CPV, considerando os materiais utilizados e os demais custos de produção, como mão de obra e gastos de fabricação.
Com que frequência devo calcular o CMV?
A apuração mensal é uma referência útil para acompanhar o CMV junto ao fechamento financeiro da loja. Se você precisa observar mudanças com mais rapidez, também pode fazer análises semanais. O cuidado é manter os dados alinhados: estoque, compras e vendas devem corresponder ao mesmo intervalo. Assim, você consegue comparar os resultados sem confundir uma mudança nos custos com uma diferença entre os períodos analisados.
É possível calcular o CMV sem fazer um inventário todo mês?
Com um controle permanente de estoque confiável, você pode apurar o CMV pelos registros de custo das mercadorias vendidas, sem depender exclusivamente de uma contagem mensal. Para funcionar, porém, o sistema precisa registrar corretamente compras, vendas e devoluções, além das demais movimentações. As contagens físicas periódicas continuam necessárias, pois ajudam a identificar avarias, perdas ou diferenças entre o estoque registrado e os produtos disponíveis.
créditos das imagens: Adobe Stock / ChatGPT